非上場企業の株価算定・企業価値評価の手法は、将来の収益に着目するインカムアプローチ、類似企業や取引と比較するマーケットアプローチ、純資産に着目するコストアプローチの3つに大別されます。M&Aでは事業の実態に応じて手法を選び、相続税・贈与税の申告では原則として国税庁の評価ルールに沿って算定します。
ネットの簡易シミュレーションや年倍法による金額は、評価の前提を確認することが大切です。買い手側のデューデリジェンスや税務調査で、収益や資産の評価、適用した方式が見直され、当初の評価額と差が生じる場合があります。
現場では、役員報酬などを調整して正常な収益力を捉え直したことで評価額が上がったケースや、余剰現預金・遊休資産の加算漏れを修正した経験があります。提示額を判断するには、評価手法だけでなく、事業価値に非事業用資産を加え、有利子負債を差し引いて株式価値へつなぐ計算関係も押さえる必要があります。
この記事では、企業価値・事業価値・株式価値の違いから、M&Aで評価の根拠を確認する交渉のポイント、相続・事業承継における税務上の評価まで解説します。自社に合う算定方法を理解し、提示された評価額の妥当性を見極めるためにお役立てください。
非上場企業の株価算定で簡易シミュレーションを使うときの注意点
スマートフォンやパソコンから会社の財務データを入力すると、おおよその評価額を計算できるシミュレーションツールがあります。事業承継の準備やM&Aの初期検討には便利ですが、表示された金額を、そのまま売却価格や税務申告に使える株価と考えるのは避けたいところです。
簡易計算では、不良在庫や回収困難な売掛金、経営者の退任後に必要となる人件費、事業に使っていない不動産などを十分に反映できない場合があります。企業価値評価では、提供された情報を無批判に使わず、目的に応じて検討・分析する姿勢が重要です。日本公認会計士協会のガイドラインでも、この点が明確にされています。
年倍法は交渉初期の目安として使い、算定根拠を確かめる
年倍法は、一般に「時価純資産+利益の数年分」で株式価値の目安を求める簡便な方法です。中小企業のM&Aで用いられますが、何を利益として使い、何年分を加えるのかによって結果が変わります。
年倍法自体が使えないわけではありません。ただし、将来の成長性、顧客の集中、経営者への依存度などを、計算式だけで十分に表すことは困難です。中小M&Aガイドラインでも、バリュエーションには複数の方法があり、算定結果だけで譲渡額が決まるものではないという整理が示されています。
例えば、社長個人の営業力で受注を維持している会社では、退任後も同じ利益が続くかを検討する必要があります。逆に、継続契約や組織的な営業体制が整っていれば、それを評価の根拠として説明できます。
仲介者やFAから概算額を受け取ったときは、「使用した決算期」「利益の調整内容」「倍率の根拠」「売り手・買い手の希望が反映されているか」を確認してください。
2024年8月改訂の経済産業省「中小M&Aガイドライン(第3版)」では、バリュエーションの説明や、仲介者が確定的な評価を行えないことなどが整理されています。これは、すべての簡易評価を禁止したり、個別の売却価格を法律で保証したりするものではありません。
買い手のデューデリジェンスで確認される決算書の実態
M&Aでは、契約前に財務・税務・法務などのデューデリジェンスが実施されることがあります。財務面では、帳簿上の数値と事業の実態に違いがないか、継続的にどの程度の利益を生み出せるかを検証します。
公認会計士として25年間、監査や経営支援に携わるなかでも、確認が必要になるのは決算書の合計額だけではありませんでした。
長期滞留した在庫や回収の難しい売掛金、親族への貸付金、退職金の支払見込みなどは、その内容によって評価への影響が変わります。一方、事業承継後に不要となる過大な役員報酬などは、正常収益力を考える際のプラス調整になり得ます。
したがって、デューデリジェンスは「すべてを減額する作業」ではありません。資産・負債と収益力を分け、それぞれの調整理由を説明できる状態にすることが大切です。
期待した評価額が下がり、交渉がまとまらなかった製造業の事例
ある製造業の後継経営者は、簡易査定や知人の助言から、自社の価値を数億円程度と見込んでいました。買い手候補も、その金額を出発点として協議を進めていましたが、財務調査で前提が変わりました。
長期間動いていない在庫があり、退職金規程に基づく将来の負担も十分に整理されていませんでした。さらに、売上の大半を特定の大口顧客に依存し、経営者交代後の取引継続について確認が必要な状況でした。
最終的な提示額は、当初の期待の半分を下回る水準になりました。経営者が受け入れられず、交渉はまとまりませんでした。
この経験からも、最初の査定額を上げることより、その金額を支える資料を早く整えることの重要性を感じます。課題を事前に把握していれば、在庫整理や顧客との関係確認など、交渉前に取り組めることがあります。
そもそも「企業価値評価」と「株価算定」は何が違う?3つの価値概念を整理
企業価値評価とは、会社や事業、株式などの経済的な価値を評価することです。「バリュエーション(Valuation)」とも呼ばれます。
一方、株価算定は、評価対象となる株式の価値を求める作業です。会社全体の価値を評価する場合と、株主に帰属する価値を評価する場合では、計算の対象が異なります。
事業価値・企業価値・株式価値の違い
まず、次の3つを区別してください。
| 価値の種類 | 評価する対象 | 基本的な関係 |
|---|---|---|
| 事業価値 | 本業が将来生み出す収益・キャッシュフローの価値 | DCF法や事業価値倍率などで評価 |
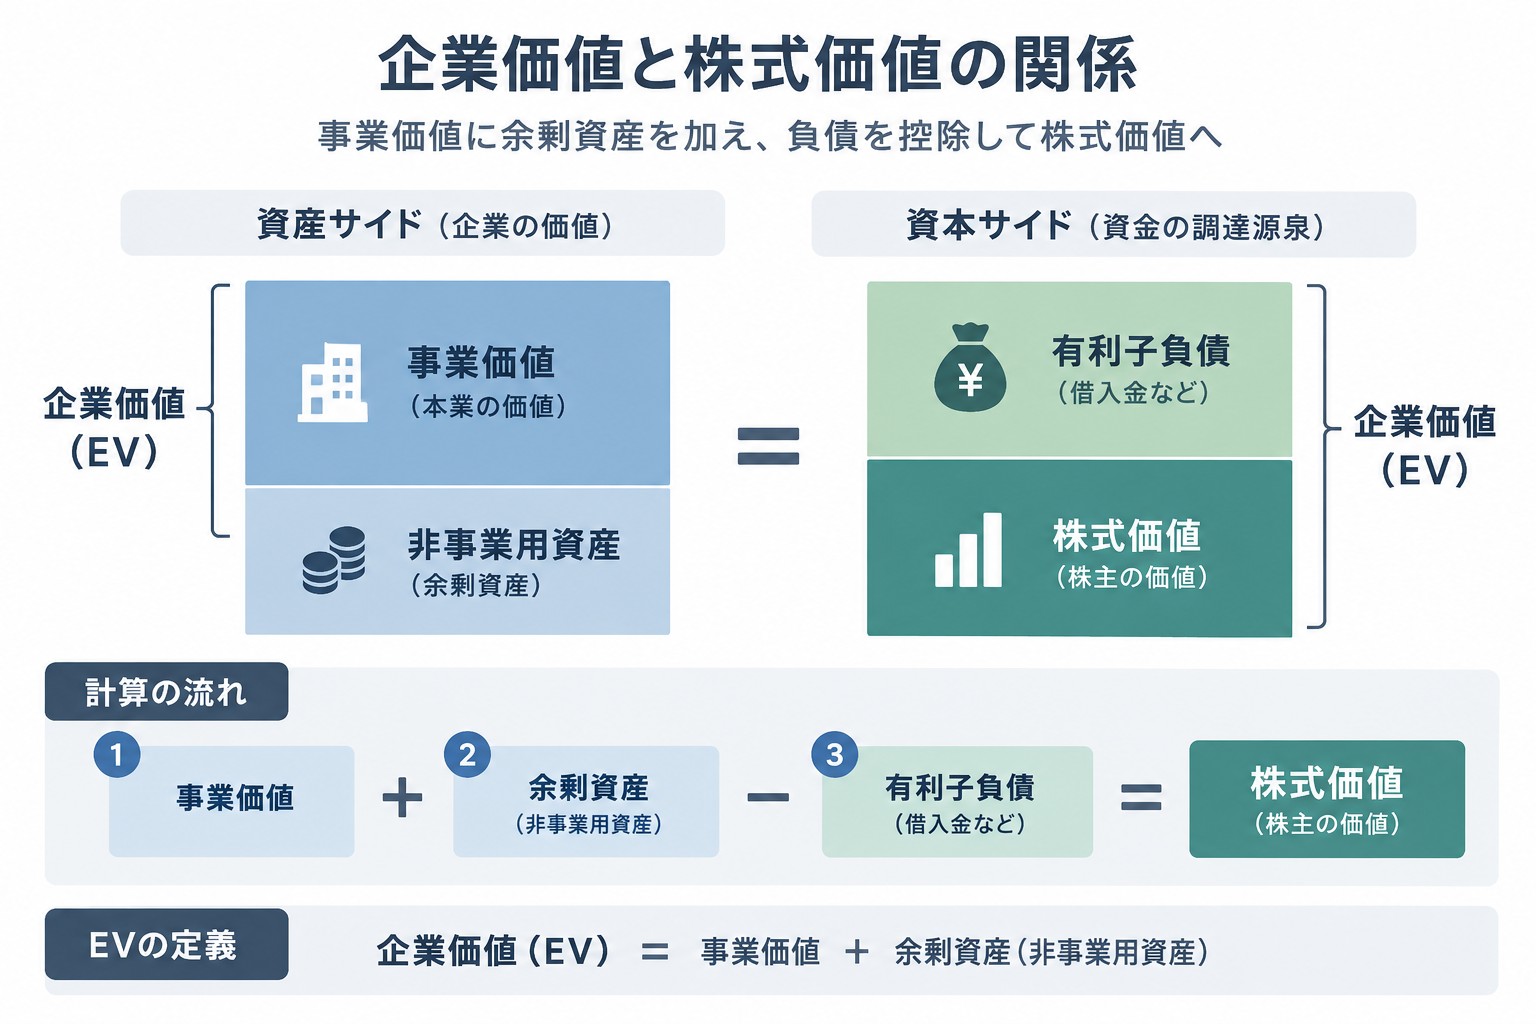
| 企業価値 | 事業価値に非事業用資産を加えた会社全体の価値 | 事業価値+非事業用資産 |
| 株式価値・株主価値 | 株主に帰属する価値 | 企業価値-有利子負債等 |
この整理は、日本公認会計士協会の企業価値評価ガイドラインに沿ったものです。ただし、実務では「企業価値」という言葉が異なる意味で使われることもあります。
特にEV/EBITDA倍率の「EV」は、余剰現預金などを除いた事業価値に近い意味で使われることがあります。「企業価値=EV」とだけ覚えず、その算定書で何を含めているかを確認することが重要です。
株式価値へのブリッジ計算とネット有利子負債
基本的な関係は、次の式で整理できます。
株式価値=事業価値+非事業用資産-有利子負債等
このように、事業価値から株式価値につなぐ調整を「ブリッジ」と呼びます。余剰現預金や遊休資産を加え、借入金などを差し引くという考え方です。
現預金を有利子負債から差し引いて「ネット有利子負債」として表示する算定書もあります。その場合、現預金を別途加算すると二重計上になるため、計算式全体で確認してください。
また、普通株式だけを発行する会社の全株式を評価する場合と、種類株式や少数持分を評価する場合では、追加の検討が必要です。株式価値を株数で割れば、あらゆる取引に使える1株当たり価格が必ず求まるわけではありません。
「企業価値」の言い換えだけでは、評価対象は伝わらない
「会社の値段」「会社の価値」は分かりやすい表現ですが、事業価値なのか、株式価値なのかが曖昧になります。
交渉では、「提示された金額は借入金を引く前ですか」「余剰現預金は含みますか」「全株式の譲渡対価ですか」と具体的に確認してください。
企業価値評価と株価算定は、別々の計算体系というより、同じ評価手法を使いながら評価対象を区別する関係です。手法によっては事業価値を経由せず、株式価値を直接算定します。
非事業用資産の加算漏れを修正した経験
買い手側FAの株式価値算定シートを確認した案件では、事業価値から借入金を差し引く一方、余剰現預金や遊休資産が反映されていませんでした。
対象となったのは、事業運営に必要な資金を上回る現預金が数千万円程度、未利用の土地が千数百万円程度、ゴルフ会員権や投資有価証券が数百万円程度です。合計すると、約5,000万円規模の論点でした。
資産の保有状況と評価根拠を示してブリッジの修正を求め、株式価値に反映してもらいました。ただし、株式の譲渡対価が増えることと、税金・手数料を差し引いた最終手取りが同額増えることは別です。
この案件でも、「資産があるからすべて加算する」のではなく、事業価値に既に含まれていないか、譲渡時点でも会社に残るかを確認しました。
株価算定の方法と企業価値評価の手法を整理する3つのアプローチ
企業価値評価の手法は、大きくインカム・マーケット・ネットアセットの3つに分類されます。ネットアセットアプローチは、一般向けの解説でコストアプローチと呼ばれることもあります。
| アプローチ | 評価の視点 | 主な手法 | 強み | 主な注意点 |
|---|---|---|---|---|
| インカム | 将来の利益・キャッシュフロー | DCF法、収益還元法 | 会社固有の成長性を反映しやすい | 事業計画や割引率の前提に左右される |
| マーケット | 類似企業や取引事例との比較 | 類似会社比較法、市場株価法、類似取引比較法 | 市場の評価を参照できる | 比較対象の選び方が重要 |
| コスト・ネットアセット | 資産と負債の差額 | 時価純資産法、簿価純資産法 | 保有財産の内容を確認しやすい | 将来の超過収益力を直接捉えにくい |
これは「どの方法が最も高くなるか」を選ぶための分類ではありません。評価目的、事業の状態、入手できる情報に応じて、適切な方法を選ぶための地図です。
基本的な考え方は、日本公認会計士協会「企業価値評価ガイドライン」の改正公表ページでも確認できます。なお、このガイドラインは専門的な実務の参考となるもので、個別取引の価格や税務上の取扱いを一律に保証するものではありません。
将来の稼ぐ力とリスクを評価するインカムアプローチ
インカムアプローチは、将来期待される利益やキャッシュフローを基礎として評価します。現在の資産だけでは捉えきれない、成長性や競争力を反映しやすい方法です。
実務では、売上の伸びだけでなく、そのために必要な人員、設備投資、運転資金まで説明できるかを確認します。利益が増えても、追加投資に資金が必要なら、自由に使える現金が同じように増えるとは限りません。
類似企業と比較するマーケットアプローチ
マーケットアプローチでは、類似する上場会社や過去の取引事例を比較対象にします。市場で形成された評価を参照できますが、同業種であることだけでは十分ではありません。
顧客層、収益構造、成長段階などが違えば、倍率にも差が生じます。比較会社を選んだ理由と、対象会社との差をどう扱ったかが、算定書を読む際の確認点になります。
足元の財産を確認するコストアプローチ
コストアプローチは、貸借対照表の純資産に着目する方法です。簿価を使う方法と、資産・負債を時価に修正する方法があります。
ただし、時価純資産と清算価値は同じではありません。会社を継続する前提での評価と、資産を処分して清算する前提での評価では、処分費用や税負担などの考慮が異なります。
実務では、保有不動産の含み益だけでなく、回収困難な債権や将来の支払負担を確認します。「帳簿に載っているからそのまま価値がある」とは考えないことが大切です。
将来の収益を評価するインカムアプローチの仕組みと実務
将来の事業展開を評価額に反映したい場合、インカムアプローチが検討対象になります。ただし、将来予測には不確実性があるため、計画とリスクを一体で検討する必要があります。
DCF法で使うフリーキャッシュフローと割引率
DCF法は、将来のフリーキャッシュフローを現在価値に割り引いて評価する方法です。事業全体のキャッシュフローを使う場合と、株主に帰属するキャッシュフローを使う場合で、対応する割引率や評価対象が異なります。
事業価値を評価する場合のフリーキャッシュフローは、概念的には、税引後営業利益に減価償却費を戻し、設備投資と運転資金の増加を差し引いて考えます。
将来の現金を割り引くのは、受け取るまでの時間と、その実現に伴うリスクを考慮するためです。事業全体のキャッシュフローには、一般にWACC(加重平均資本コスト)を対応させます。
交渉では、キャッシュフローを慎重に見積もったうえで割引率にも同じリスクを重ね、二重に減額していないかを確認します。反対に、強気の計画に低い割引率を組み合わせていないかも検討が必要です。
収益還元法が適する安定収益型の事業
収益還元法は、代表的な利益などを還元利率で割り戻して評価する方法です。将来の収益が比較的安定している事業で検討しやすく、どの収益を使うかが重要になります。
現場では、継続契約のある事業でも、契約更新条件や解約リスクを確認します。一時的な利益、経営者固有の費用、承継後に必要となる費用を整理しなければ、安定収益の水準を見誤るためです。
事業計画書の実現可能性をどう示すか
企業価値評価では、計画の数字だけでなく、その根拠を検討することが求められます。受け取った資料をそのまま採用するのではなく、情報の有用性や利用可能性を分析する姿勢が重要です。
事業計画を確認するときは、既存顧客の継続見込み、新規顧客の獲得方法、生産能力、人員採用、投資資金の確保を一続きで見ます。過去の計画と実績に差がある場合は、その理由も確認します。
売上だけ増やし、人件費や設備投資を据え置いた計画では説明が難しくなります。標準的なケースに加えて、受注や採用が遅れた場合の影響を見ておくと、評価額の幅を理解しやすくなります。
精緻な計算だけでは経営者の納得につながらなかった経験
独立当初、地方の老舗卸売業の事業承継で、私はWACCやベータ値の計算を細かく示した評価レポートを作成しました。
ところが、経営者から返ってきたのは、「会社が苦労して取得した倉庫の価値や、守ってきた信用は、どこに表れているのか」という問いでした。
計算の正しさを説明することに集中し、経営者が知りたい点を十分に受け止めていなかったのです。それ以降、評価に入る前に、創業からの経緯や主要取引先との関係、資産を保有している理由を聞くようになりました。
もちろん、思い入れをそのまま金額に上乗せするわけではありません。倉庫が事業に必要な資産なのか、余剰資産なのか。信用が取引継続や利益にどう結び付いているのか。経営者の言葉を、評価上の論点へつなげることが必要でした。
市場との比較で評価するマーケットアプローチ
マーケットアプローチは、対象会社と似た企業や取引の評価を参照する方法です。比較対象や使用する指標が異なれば結果も変わるため、倍率だけでなく、その中身を確認します。
類似会社比較法で使うPERとEV/EBITDA倍率
類似会社比較法は、類似する上場会社の評価倍率を対象会社の財務指標に適用する方法です。PERは利益に対する株式価値、EV/EBITDA倍率はEBITDAに対する事業価値側の評価を考える際に使われます。
基本的な計算関係は、次のとおりです。
PER=株価÷1株当たり当期純利益
EV/EBITDA倍率=EV÷EBITDA
EBITDAの簡易式=営業利益+減価償却費
ただし、EBITDAは営業キャッシュフローそのものではありません。運転資金の増減、設備投資、税金などを直接反映しないため、「何年で買収代金を回収できるか」をそのまま表す指標でもありません。
比較会社についても、EVとEBITDAの定義、連結範囲、対象期間をそろえる必要があります。
EV/EBITDA倍率は何倍が適正なのか
非上場企業全体に共通する適正倍率はありません。 「3〜8倍程度」といった数字を示された場合も、その範囲が自社に当てはまる根拠を確認してください。
企業価値評価では、業種名だけでなく、収益性、成長性、財務状態などを踏まえて類似性を判断します。倍率を一律に当てはめるのではなく、評価時点の比較会社や取引条件との整合性を見る必要があります。
製造業であれば、受注の継続性に加え、設備更新にどの程度の資金が必要かを確認します。IT・SaaSでは、継続収益の構造や成長に必要な費用を見ます。卸売業なら在庫や売掛金、小売・飲食なら店舗ごとの収益や賃貸借条件、サービス業なら人材への依存度が検討の出発点になります。
これらは、支援現場で比較会社との違いを整理する際に確認している観点です。業種別の数字だけを並べるより、倍率の差が生じる理由を確認するほうが、交渉で使える理解につながります。
EBITDA正常化で確認する足し戻し・控除
正常化とは、一時的な損益やオーナー固有の事情などを調整し、継続的な収益力を検討することです。評価情報を批判的に検証するという観点からも、調整の根拠を残すことが重要です。
| 確認項目 | 調整の方向 | 実務で確かめること |
|---|---|---|
| 過大な役員報酬 | 適正水準との差額を加算する場合がある | 承継後に必要な経営者報酬を残しているか |
| オーナー個人にひも付く経費 | 不要になる部分を加算する場合がある | 事業上の必要性と契約の解消可能性 |
| 一過性の収益 | 基礎数値に含まれる場合は控除を検討 | 営業利益に含まれているか、再発するか |
| 臨時の費用 | 一過性と確認できれば加算を検討 | 毎期繰り返す費用ではないか |
| 不足している人件費など | 継続的に必要な費用を控除 | 無償の親族労働や低廉な賃料がないか |
特に、営業利益に含まれていない営業外収益の補助金を、営業利益から計算したEBITDAから再度控除しないよう注意します。正常化は金額を増やす作業ではなく、継続的な収益と費用をそろえる作業です。
製造業の正常化EBITDAが評価に影響した事例
年商数億円規模の製造業を支援した際、営業利益が約4,000万円、減価償却費が約1,000万円で、当初のEBITDAは約5,000万円でした。
総勘定元帳などを確認すると、オーナー社長の役員報酬には、同規模の経営体制を維持するための水準と比べて、約2,000万円の差がありました。加えて、事業承継後には不要となる個人関連経費が数百万円規模で含まれていました。
一方、提示資料に含まれていた一過性収益も整理し、計上区分と基礎数値との重複を確認しました。これらを差し引きした正常化EBITDAは、約7,000万円となりました。
この案件で検討した倍率は5倍程度です。ほかの条件を同じとした場合、事業価値の計算結果は約2億5,000万円から約3億5,000万円となり、差は約1億円になりました。
ただし、正常化した金額を示せば、必ず同額の価格上昇が認められるわけではありません。調整後の収益が継続することや、その倍率を使う妥当性について、相手方との検証が必要でした。
顧問税理士とM&A評価の専門家で役割を分ける
税務申告とM&A評価では、同じ経費でも確認の目的が異なります。税務上の処理が適切かという問題と、承継後も継続的に発生する費用かという問題は分けて考えます。
協業の現場でも、顧問税理士が把握する取引の経緯と、評価担当者による正常収益力の分析を組み合わせることが重要でした。資格名だけで役割を決めるのではなく、担当者の経験と業務範囲を確認してください。
正常化で目指すのは「利益を最大限に見せること」ではありません。後継経営者の報酬や、これまで無償だった家族の業務の代替費用など、必要な費用も反映します。
市場株価法は非上場企業に直接使えるのか
市場株価法は、対象会社自身に市場価格がある場合に、その価格を基準として評価する方法です。会社の規模が大きいだけの非上場企業に、そのまま適用する方法ではありません。
上場会社の評価では、基準日の株価や一定期間の平均株価を使うことがあります。単日の価格を採用しないと決まっているわけではなく、評価目的と市場の状況に応じて検討します。
支援の現場では、都合のよい期間だけを選んでいないかを確認します。平均期間を変えたときに評価がどの程度動くかを見ると、市況の影響を把握しやすくなります。
過去のM&A事例と支配権プレミアムの読み方
類似取引比較法では、過去のM&A価格を参照します。ただし、取引価格には、支配権や買い手固有のシナジーなどが反映されている場合があり、単純比較には注意が必要です。
「経営権を取得するから一定割合を必ず上乗せする」という決まりはありません。また、取引事例に既に含まれているプレミアムを、再び加算しないようにします。
実務では、全株式の取得なのか一部取得なのか、現預金や借入金をどう扱ったのか、事業内容がどこまで似ているのかを確かめます。価格だけが分かる取引事例は、参考情報としての限界も意識する必要があります。
資産と負債を時価で確認するコストアプローチ
コストアプローチは、会社が保有する財産と負担する債務を確認するうえで有用です。ただし、純資産の計算結果だけで、事業の将来性や譲渡価格の下限が必ず決まるわけではありません。
時価純資産法で不動産の含み益や簿外の負担を調べる
時価純資産法では、帳簿上の資産・負債を評価時点の実態に合わせて修正します。不動産、売掛金、在庫など、勘定科目ごとに確認が必要です。
土地や建物は、取得時の簿価と現在の価値が異なる場合があります。路線価や公示価格は参考になりますが、それだけで個別不動産の売却可能額が決まるとは限りません。
売掛金や役員貸付金は、回収可能性を確認します。役員貸付金を減額評価したからといって、その事実だけで税務上の役員賞与になるわけではなく、会計・評価・税務の判断を混同しないことが重要です。
退職金などの将来負担も、その性質と取引条件を見て整理します。評価上の調整と、決算書への負債計上は同じ作業ではありません。
これまでの支援でも、不良在庫や親族への貸付金について、まず発生経緯を確認するところから始めてきました。回収・処分の見込みを資料で示せないと、価格協議の負担が大きくなります。
簿価純資産法が役立つ場面と限界
簿価純資産法は、決算書上の純資産を基礎として株式価値を考える方法です。計算は比較的簡単ですが、含み損益や帳簿に表れていない価値を十分に反映できない場合があります。
設立から日が浅く、資産の中心が現預金という会社では、検討の出発点にしやすいでしょう。
一方、長年保有する土地、独自技術、顧客基盤などがある会社では、簿価だけでは説明が不足します。逆に、帳簿上の資産に回収不能なものがあれば、純資産を過大に捉える可能性もあります。
中小企業M&Aで純資産価値をどう使うか
純資産価値は、保有財産の裏付けを確認する材料になります。ただし、それを確実な「底値」とすることは適切ではありません。清算を想定するなら、処分費用や税負担など、別の検討が必要です。
中小企業M&Aでは、修正した純資産に利益の数年分を加える考え方も使われます。ただし、それは年倍法による簡便な評価であり、どの会社にも同じ年数を適用できるものではありません。
現場では、純資産の内容と継続的な収益力を別々に説明したうえで、ほかの評価結果との違いを確認することが有効でした。
親族への承継や相続で使う国税庁の評価方式
相続税・贈与税のための非上場株式評価は、M&Aの価格交渉とは目的が異なります。株式を取得する人の立場や会社の規模などに応じて、原則的評価方式または配当還元方式で評価します。
基本的な仕組みは、国税庁「No.4638 取引相場のない株式の評価」で確認できます。
親族への移転でも、相続・贈与なのか、有償売買なのかで検討事項は変わります。相続税評価額を、あらゆる売買の安全な価格としてそのまま使わないことが重要です。
類似業種比準方式と会社規模の判定
原則的評価方式では、会社を総資産価額、従業員数、取引金額などで区分します。大会社は原則として類似業種比準方式、小会社は原則として純資産価額方式、中会社は両方式の併用となります。
| 会社規模 | 原則的な評価方法 | 類似業種比準価額と純資産価額の割合 |
|---|---|---|
| 大会社 | 類似業種比準方式 | 原則100:0。純資産価額方式も選択可能 |
| 中会社・大 | 併用方式 | 90:10 |
| 中会社・中 | 併用方式 | 75:25 |
| 中会社・小 | 併用方式 | 60:40 |
| 小会社 | 純資産価額方式 | 原則0:100。50:50の併用方式も選択可能 |
中会社も純資産価額方式を選択できます。また、土地保有特定会社など、特定の評価会社に該当する場合は別途確認が必要です。
会社規模が大きければ必ず評価額が下がる、という関係ではありません。類似業種比準価額と純資産価額の大小関係は会社ごとに異なります。
実務では、規模区分だけでなく、取得する株主の区分と特定の評価会社への該当性を、先に整理しておくことが大切です。
純資産価額方式で土地や保有株式を評価する
相続税・贈与税の純資産価額方式は、会社の資産・負債を原則として相続税評価に置き換え、評価差額に対する法人税額等相当額を調整して計算します。M&Aで使う時価純資産法とは同じではありません。
土地や建物、保有株式などについて、適用する評価ルールを確認します。「路線価を使えば市場価格から一定割合下がる」と一律には判断できません。取得時期などにより取扱いが異なる場合もあります。
また、売掛金や役員貸付金は、経営者が回収困難と考えているだけで自由にゼロ評価できるものではありません。申告に当たっては、適用する通達と、その判断を支える資料を税理士と確認してください。
配当還元方式は株主区分から判定する
配当還元方式は、同族株主等以外の株主が取得した株式など、所定の要件を満たす場合に使う特例的な評価方式です。会社の規模にかかわらず、配当に着目して評価します。
「親族以外だから使える」「保有割合が低いから使える」とは限りません。同族関係者を含めた議決権や株主の立場などを確認する必要があります。
株主を「おまけ」と捉えたり、最も安く評価できる方法として先に選んだりするのではなく、取得者が適用要件を満たすかを判定してください。無配当だから自動的に評価額がゼロになるわけでもありません。
非上場株式評価の見直し動向と申告時の注意
国税庁では、2026年に「取引相場のない株式の評価に関する有識者会議」の資料を公表しています。6月4日付の資料でも、評価方式や会社規模などに関する課題が整理されています。
ただし、検討資料と実際に適用される通達は別です。将来の見直しを見込んで独自に計算せず、相続・贈与の時点に適用されるルールを確認する必要があります。
評価額を下げることだけを目的に、取引の実態を伴わない変更を重ねるのではなく、事業上の必要性と税務上の取扱いを合わせて検討してください。
M&Aと相続税申告で株価算定を使い分ける
非上場株式の評価額は、目的によって異なります。M&Aでは交渉条件や将来の収益力が重要になり、相続税・贈与税では取得者の区分や税務上の評価方式が中心になります。
違う目的で作った算定書の数字が一致しないからといって、直ちにどちらかが誤りというわけではありません。まず、評価目的と前提を確認します。
買い手に説明できる株価算定書とは
M&Aの株価算定書では、最終金額だけでなく、採用手法、資料、調整内容、計算の前提が読み取れることが重要です。第三者から批判的に検討されることを意識して評価する姿勢が求められます。
相手方から提示された算定書を読む際は、「評価基準日はいつか」「何の価値を算定したのか」「利益調整は妥当か」「資産と負債の加減算に漏れや重複がないか」という順に確認します。
オーナーから会社への貸付金は、株式価値とは別に精算方法が問題になることがあります。過大な役員報酬は正常化利益のプラス調整になり得る一方、回収困難な売掛金は資産価値の減額要因です。性質の違う項目を、まとめて「減額項目」としないことが大切です。
提示額がEVか株式価値かを早めに確認する
交渉初期に大きな金額を聞き、最終段階で借入金が控除されると知れば、売り手には値下げされたように感じられます。しかし、当初から事業価値の提示であれば、負債控除自体は計算上の誤りとは限りません。
これまでの支援でも、相手方の意図を推測するより、提示額の定義を書面でそろえるほうが協議は進みました。
余剰現預金、遊休資産、役員貸付金、退職金などを、誰がどの時点でどう処理するのか。評価額と最終的な受取額の関係を、基本合意の前から確認しておくことが重要です。
税務では「この価格なら必ず安全」と考えない
相続税・贈与税の評価方式に沿って計算したことと、あらゆる親族間売買で問題が生じないことは同義ではありません。税目や当事者の関係などで、検討すべき時価の考え方が変わります。
国税庁の「No.4638」が対象とするのは相続税・贈与税です。その評価額を別の取引に使うときは、適用関係を改めて確認してください。
規模判定の誤りがあれば修正は必要ですが、誤りがあれば必ず巨額のペナルティになると決まっているわけではありません。評価資料を残し、事実関係に即した申告を行うことが基本です。
複数の手法は単純平均せず、違いを分析する
複数の方法で評価し、結果の幅を確認することは有用です。ただし、DCF法と時価純資産法の結果を、理由なく半分ずつ平均すれば適正になるわけではありません。手法の適合性と前提を検討する必要があります。
支援現場では、結果に差があるときこそ、その原因を確認します。将来計画が強気なのか、非事業用資産が多いのか、比較会社の収益構造が異なるのかを整理すると、交渉上の論点が明確になります。
また、相続税・贈与税の併用割合は、M&A評価の任意の重み付けとは別です。少数株主からの買取りも、配当還元価額で必ず合意できるわけではありません。
株価算定を専門家に依頼するときの進め方
株価算定を依頼する際は、「金額を出してほしい」だけでなく、何のために使うのかを伝えることが出発点です。評価目的や業務範囲の違いは、必要な資料や報告書の内容にも影響します。
手続き案内所運営局では、決算書の読み方と専門家の活用を切り離さず、経営者自身が説明を理解できる状態を重視しています。
公認会計士・税理士は資格名だけでなく担当業務の経験で選ぶ
M&Aの評価・財務調査と、相続税・贈与税の株式評価は、重なる部分がありながら目的が異なります。担当者が今回の目的に近い案件を扱っているかを確認してください。
監査法人から独立して以降、私自身も、税理士・弁護士・中小企業診断士などとの協業を通じて、一人ですべてを完結させない体制の重要性を感じてきました。
相談時には、同規模・同業種の評価経験、正常化調整の対応範囲、相手方との質疑対応、税務や契約面を誰が担当するかを聞くと、依頼内容を具体化できます。
知名度や価格だけでなく、算定の限界や判断が分かれる点まで説明してもらえるかも大切です。
依頼から算定書完成までの流れと準備資料
算定の期間は、会社の規模、資料の状態、評価目的、不動産などの調査の有無によって変わります。まず完成希望日を伝え、資料収集と確認に必要な期間を相談してください。
通常の進め方は、目的と業務範囲の合意、資料収集、財務分析とヒアリング、評価手法の検討、算定結果の説明という流れです。途中で追加資料が必要になることもあります。
準備する資料としては、過去数期分の決算書・科目内訳書、直近試算表、株主名簿、借入金明細、固定資産台帳などが出発点になります。将来収益を評価する場合は、事業計画とその根拠資料も必要です。
実務では、役員や親族との取引、保有不動産、退職金規程などを早めに共有してもらえると、追加確認の論点を整理しやすくなります。
算定書を受け取った後に確認したいこと
算定書は、受け取って保管するだけでは十分に活用できません。評価額が変わる条件と、相手方に説明すべき点を確認してください。
経験上、経営者が押さえておきたいのは、評価額の幅、主要な調整項目、余剰資産と負債の扱い、事業計画が変わった場合の影響です。算定基準日から時間がたち、業績や財務状況が変わった場合も再確認が必要になります。
また、売却条件は価格だけではありません。個人保証、従業員の処遇、引継ぎ期間、退職金、契約上の責任なども、経営者にとって重要な論点です。
会社の価値を理解することは、単に高い数字を求めることではありません。評価の根拠を把握し、譲れない条件と調整できる条件を整理することが、納得できる事業承継につながります。
よくある質問
株価算定の方法にはどのような種類がありますか?
代表的な方法は、DCF法などのインカムアプローチ、類似会社比較法などのマーケットアプローチ、時価純資産法などのコストアプローチです。相続税・贈与税では、株主区分や会社規模などに応じた税務上の評価方式を使います。
企業価値評価と株価算定の違いは何ですか?
企業価値評価は会社・事業・株式などの価値を評価する広い概念で、株価算定は株式の価値を求める作業です。事業価値から株式価値を求める場合は、非事業用資産や有利子負債などを調整します。
企業価値とEVは同じ意味ですか?
実務ではEVの定義が資料によって異なり、非事業用資産を含む企業価値と、事業価値に近い意味が使い分けられることがあります。算定書では、現預金や非事業用資産を含むか確認してください。
EV/EBITDA倍率は何倍が適正ですか?
すべての非上場企業に共通する適正倍率はありません。評価時点、比較会社、成長性、事業リスク、EBITDAの調整内容などを踏まえて判断します。
EBITDA正常化では役員報酬を全額足し戻せますか?
役員報酬を全額足し戻せるとは限りません。事業承継後も必要となる経営者報酬を残し、過大と判断できる部分について根拠を示して調整します。
相続税評価額をそのままM&Aの売却価格にできますか?
相続税・贈与税の評価額と、M&Aの売却価格は目的や前提が異なります。そのまま採用するのではなく、将来の収益力や資産・負債、取引条件などを踏まえて検討します。
無料シミュレーションだけで非上場株式を評価できますか?
無料シミュレーションは初期の目安として使えますが、個別事情を十分に反映できない場合があります。売買や税務申告に使う際は、目的に合った評価方法と必要な調整を確認してください。
引用・参照元
-
経済産業省「中小M&Aガイドライン(第3版)」
指定されたページまたはファイルは存在しません (METI/経済産業省)www.meti.go.jp -
日本公認会計士協会「経営研究調査会研究報告第32号『企業価値評価ガイドライン』の改正について」
「経営研究調査会研究報告第32号「企業価値評価ガイドライン」の改正について」の公表について | 日本公認会計士協会日本公認会計士協会の「専門情報」ページです。会計・監査等に関する情報を掲載しています。jicpa.or.jp -
国税庁「No.4638 取引相場のない株式の評価」
No.4638 取引相場のない株式の評価|国税庁www.nta.go.jp -
国税庁「取引相場のない株式の評価方式」
https://www.nta.go.jp/about/council/nai-hyoka/20260420/pdf/01shiryo_kabukaigi.pdf
-
国税庁「取引相場のない株式の評価に係る課題」
https://www.nta.go.jp/about/council/nai-hyoka/20260604/pdf/03shiryo_kabukaigi.pdf


この記事を書いた理由
著者 – [著者名]
本記事は生成AIによる自動生成ではなく、私がこれまで数多くの財務支援現場で直接目にしてきた非上場企業のバリュエーション実務と、そこで生じた生々しい失敗・成功の軌跡をもとに執筆しています。
これまで多くの経営者様からご相談を受ける中で、ネット上の簡易なシミュレーションや、根拠のない「年倍法」といった業界の噂を鵜呑みにして大損失を被るケースを何度も目の当たりにしてきました。特に、M&Aの最終交渉やデューデリジェンスの段階で、買い手から容赦なく決算書のウラ側を指摘され、期待していた評価額が半減してしまう悲劇は後を絶ちません。こうした現場での苦いトラブルや、評価アプローチの選択ミスによる税務上の否認リスクを一件でも多く防ぎたいという強い危機感が、筆を執った動機です。
本日は2026年ですが、過去数年にわたり中小企業のM&Aや事業承継の現場で積み上げてきた実戦的な知見をもとに、インカム、マーケット、コストの主要3手法の使い分けから、国税庁ルールに則った相続対策まで、理論だけではない「現場の正解」を余すことなく体系化しました。